最近两件事,看着八竿子打不着,其实背后是同一个问题:当旧办法遇上新环境,还灵不灵?
沙特刚签了共同防务协议,导弹还是飞到了利雅得;美国加息想给经济降温,AI巨头的数据中心却还在一座接一座地建。
一个考验的是安全体系,一个考验的是金融体系。说到底,都在问一句:过去几十年好使的那套规则,今天是不是正在打折?
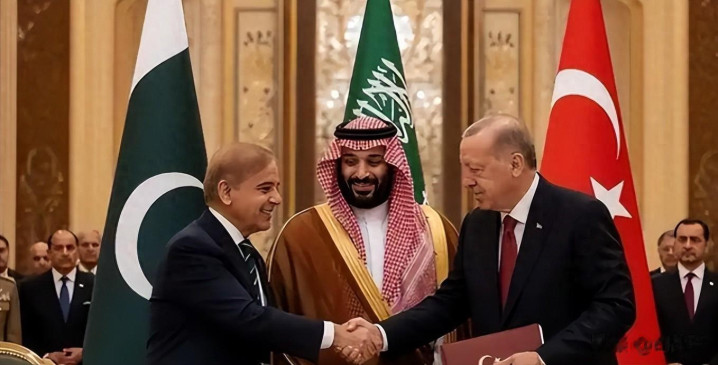
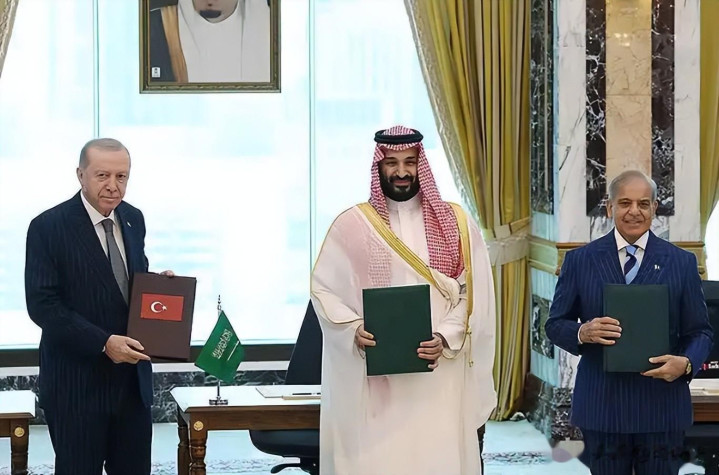
一、盟约不是保险柜先看沙特。8月7日,沙特、土耳其和巴基斯坦在麦加签署共同防务协议,条款写得相当硬:任何一国遭到武装攻击,都被视为对三国的攻击。
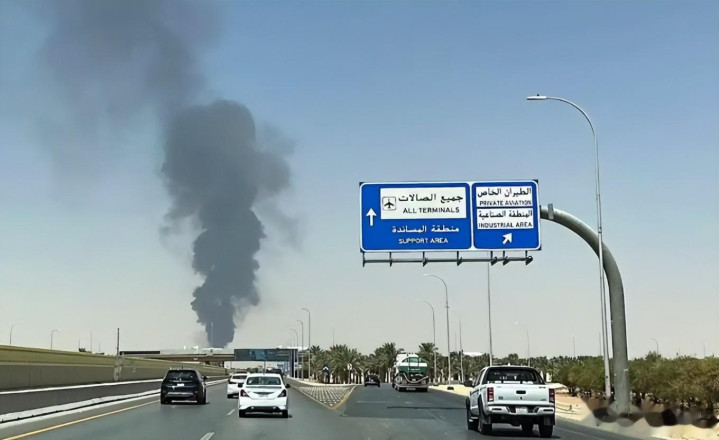
听着是不是很踏实?可到了9月19日,胡塞武装的导弹和无人机还是打向了利雅得等地。沙特官方确认,一枚飞向首都的弹道导弹被拦截,延布、塔伊夫等地也遭遇袭击企图。
真正有意思的是后面的反应。英国随后同意提供一架“航行者”空中加油机,而且英国政府写得很清楚:这是防御性支持,帮助沙特执行防御任务。
美国也没有直接替沙特下场打胡塞。换句话说,协议归协议,真到了战争边缘,每个国家还是先算自己的账。
这事对普通人其实很好理解。村里十个人拍胸脯说:“你家出事我肯定帮忙。”真着火了,有人提水,有人报警,有人站门口指挥,但谁冲进火场,那是另外一个价钱。
国家之间也是如此。所以从中国普通人的利益角度看,有一点很现实:安全合作当然重要,但最终能不能保住自己的选择权,同样重要。
中国长期公开坚持独立自主的和平外交政策,不同大国或国家集团结盟,也不参加针对第三方的军事集团。
9月中东局势升温后,中国驻沙特使馆公开强调的重点也是保护在沙中国机构、企业和公民安全,而不是给自己增加自动卷入战争的义务。
这不代表别人签盟约就一定错,也不代表不结盟就能消除风险。它说明的只是一个最朴素的道理:关键时刻,别人能帮你多少是一回事,决定权在不在自己手里,是另一回事。巧的是,现在美联储也碰上了类似问题。它手里那件用了几十年的“武器”——利率,正在遭遇新的考验。
二、AI不怕加息?过去美国控制通胀的逻辑很简单。物价太热,美联储加息。
贷款贵了,企业少投资,老百姓少买房买车,经济慢下来,需求降温,价格自然也跟着降。这套办法过去确实有效。可问题来了:如果现在最猛的那批企业,根本没打算因为利率高一点就少花钱呢?
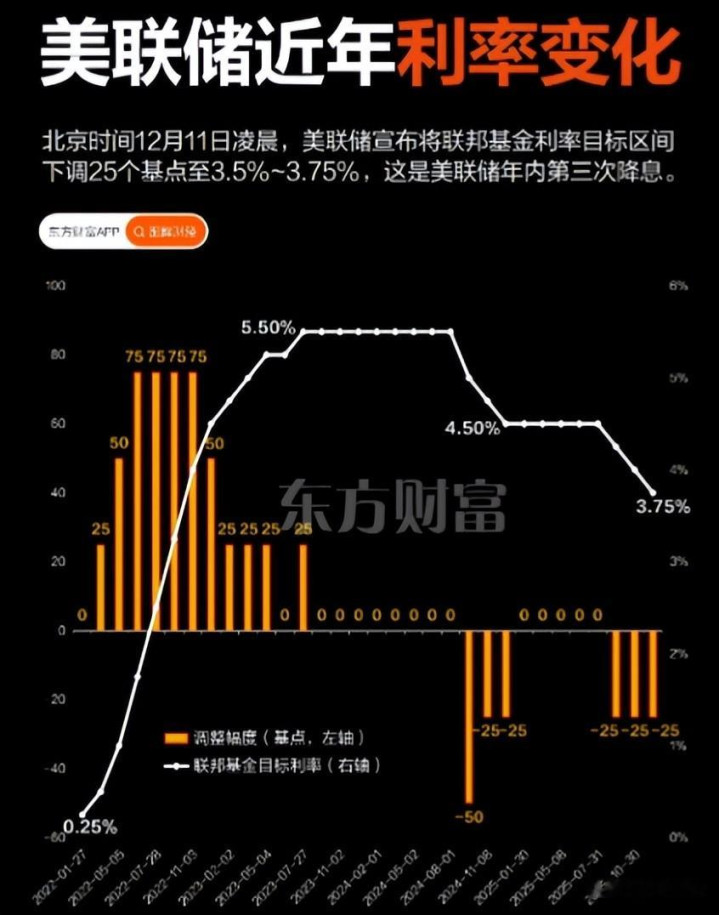
9月16日,美联储刚把联邦基金利率再次提高25个基点,目标区间升到3.75%至4%,理由也很明确:经济活动依然强劲,资本投资旺盛,通胀仍然偏高。
这里“资本投资旺盛”六个字,很关键。因为今天美国企业投资里,有一台巨大的抽水机正在疯狂运转——AI。建数据中心,可不是摆几十台电脑。
土地要买,厂房要建,服务器要装,芯片要抢,电网要扩,变压器要造,冷却系统要铺,天然气、电力、光纤、储能,一串行业都被拉进来了。
这就像过去修高铁。你以为只是在铺轨道,实际上钢铁、水泥、电气、机械、施工、通信全跟着转。AI也是一样,它已经不是一个软件行业的问题,而是一条巨大的资本开支链。
更麻烦的是,传统企业会算融资账,AI巨头算的却可能是“生死账”。普通老板会想:贷款利率从5%涨到6%,这厂还值不值得建?
微软、Meta、Google这些公司想的却可能是:我今天少建几个数据中心,明年算力落后了怎么办?如果企业认为未来AI市场值几万亿美元,那么利率多半个百分点,对它来说可能只是门票贵了一点。
最近连美联储官员自己都开始注意这个问题。芝加哥联储主席古尔斯比9月21日表示,AI投资带来的强劲需求可能正在增加美国经济的通胀压力。这才是真正麻烦的地方。不是加息没用,而是可能没以前那么灵。
三、刹车踩错地方大家想象一个场景。美联储想让一辆车减速,于是猛踩刹车。结果车上有两拨人。普通家庭、房地产、中小企业这边,刹车一踩,立刻往前撞——房贷贵了,信用卡贵了,融资难了。
另一边,AI巨头系着安全带,手里几千亿美元现金,还在喊:“继续加速。”最后会出现什么?最需要降温的部分不一定马上停,最怕高利率的部分反而先被压住。
这就是现在美国货币政策最大的结构性难题之一。更别忘了,高利率本身也是成本。企业借钱贵了,数据中心融资贵了,电力项目贵了,最后谁买单?
有竞争力的企业可以自己扛一部分,也可能通过云服务费、软件订阅费、算力价格慢慢往下游传。所以不能简单说“加息会制造通胀”,这个结论太粗。
但可以确定的是:当经济里出现一批对利率不那么敏感的大投资项目时,加息控制需求的路径会变得更绕、更慢。而一旦美联储觉得25个基点不够怎么办?那就只能继续踩。结果另一个问题来了——美债。
四、真正压力在长端现在美国最值得盯的,可能已经不只是美联储那几个百分点,而是10年、30年期国债收益率。因为短期利率,美联储能定。长期利率,市场说了算。
9月以来,美国10年期国债收益率一度突破5%,市场担忧的核心包括通胀、能源价格以及美国长期财政状况;9月24日,美国长期国债收益率进一步升至二十多年高位。
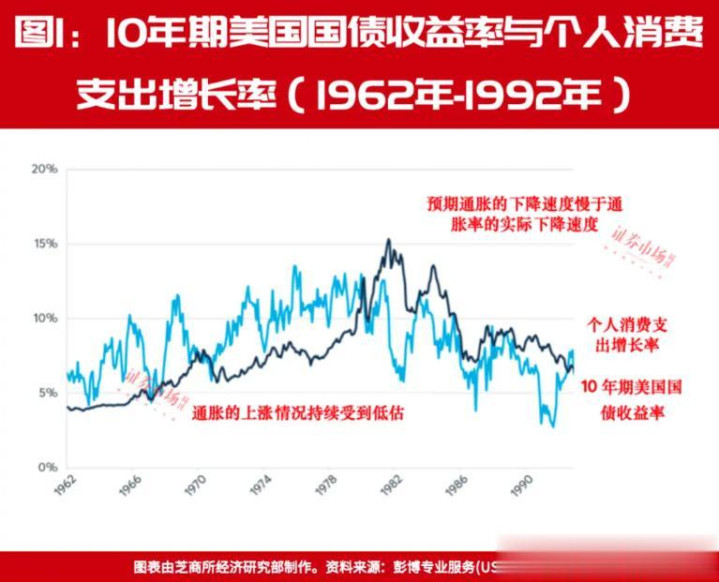
这东西为什么重要?因为美国房贷、企业长期贷款、政府发债成本,都跟长端利率关系密切。美联储哪怕明天不加息,只要10年期美债继续往上跑,美国经济照样会觉得钱越来越贵。而且美国国债盘子太大了。截至2026年7月底,日本仍持有约1.10万亿美元美国国债,是最大的海外持有者。
所以为什么华尔街天天盯着日元、日本央行和海外资金?道理并不神秘。一个大买家如果少买一点,甚至阶段性卖一点,美国财政部融资的压力就可能增加。
说得直白一点:美国以前习惯了全世界拿钱来买它的债,现在债越发越多,利息越来越贵,大买家打个喷嚏,华尔街都得回头看。
五、美联储的难题接下来还有两个变量。一个是PCE。美国经济分析局已经宣布,将在9月30日开始年度统计修订,其中包括对PCE价格指数测算方法的改进。具体会把核心PCE修到什么程度,目前数据尚未公布,所以现在就说“通胀一定被大幅下修”,还太早。
元股证券:ygzq.hk目前官方数据显示,7月份核心PCE同比仍为3.3%,明显高于美联储2%的长期目标。另一个是能源。只要中东局势缓和、霍尔木兹海峡运输风险下降,油价压力就可能减轻;反过来,冲突升级,能源价格再涨,美联储控制通胀就更加难办。
最近油价随着霍尔木兹局势出现缓和信号已经出现明显回落,恰恰说明能源仍然是美国通胀的重要变量。
所以今天的美国经济,很像几个人同时抢方向盘。AI投资往前拽,长端利率往后踩,能源价格左右晃,统计修订又可能改变仪表盘上的数字。美联储坐在驾驶座上,手里的刹车当然还能用,但已经没有过去那么简单。
这也是我觉得整件事最值得中国普通人关注的地方。无论国家安全还是经济金融,世界正在反复证明一件事:工具永远没有环境重要。
军事协议写得再硬,真正执行时也要看各国利益;利率理论再经典,经济结构变了,传导效果同样会变。AI时代真正的问题,已经不是“美联储下一次加不加25个基点”这么简单。
更大的问题是:当美国最有钱、最有技术实力的一批企业,愿意顶着高利率继续砸几千亿美元争夺AI制高点时,美联储究竟要把利率抬到什么程度,才能让这台机器真正降温?
而利率抬得越高,美国国债、房地产和普通家庭承受的压力就越大。这才是真正的两难。刹车当然还在,只是今天踩下去多空对冲,最先疼的,未必是那个跑得最快的人。
股票多空网提示:本文来自互联网,不代表本网站观点。